









Direito Securitário
Seguro habitacional negado: a casa financiada e o seguro obrigatório
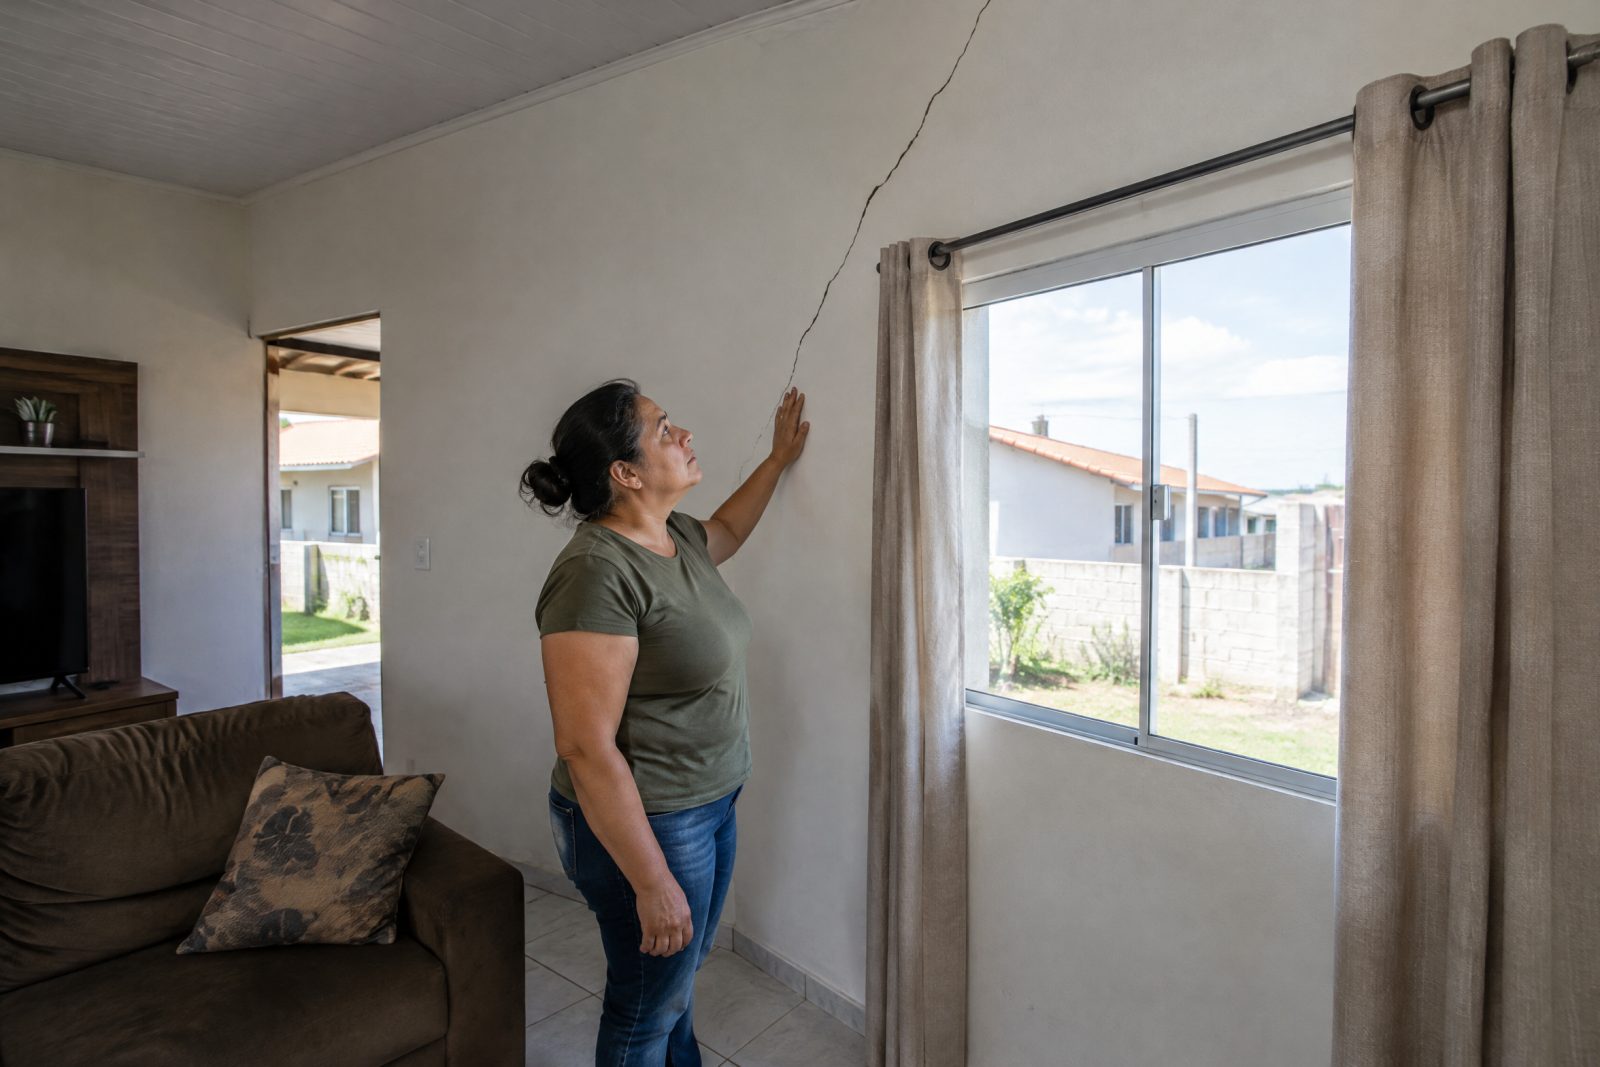
Rachadura, infiltração, risco de desabamento ou quitação por morte recusada no financiamento da casa. Veja a cobertura mínima e o que a seguradora precisa explicar.
Todo financiamento do Sistema Financeiro da Habitação tem seguro obrigatório que cobre, no mínimo, morte e invalidez permanente do mutuário e danos físicos ao imóvel (Lei 11.977/2009, art. 79). A recusa precisa ser expressa e motivada, sem inovar o motivo depois (Lei 15.040/2024, art. 86, § 6º).
Nos danos ao imóvel, a discussão costuma ser se o problema é vício de construção. A Lei 15.040/2024 diz que o vício não aparente e não declarado não se presume coberto, mas, se houver cobertura para o vício, ela abrange o dano e o que dele decorre (art. 93). O STJ ainda vai julgar temas repetitivos sobre vício construtivo e prescrição no SFH, e a página não antecipa essas teses.
Conteúdo informativo, atualizado em .
Situações em que vale olhar o caso com cuidado
Se uma delas descreve o que você está vivendo, os documentos abaixo ajudam na primeira conversa.
-
Rachaduras e trincas
As paredes racharam e a seguradora disse que o problema é de construção, sem cobertura.
-
Infiltração e umidade
A infiltração estragou a casa e a recusa citou desgaste ou falta de manutenção.
-
Risco na estrutura
Há risco de desabamento e a vistoria não reconheceu a cobertura.
-
Quitação por morte negada
O mutuário morreu e a família segue pagando o financiamento.
-
Invalidez sem quitação
Veio a invalidez permanente e o saldo do contrato não foi quitado pelo seguro.
As regras que sustentam o caso
Cada ponto traz o link para a norma na fonte oficial.
-
Lei 11.977/2009, art. 79
O financiamento do SFH só pode ser concedido com seguro que cubra, no mínimo, morte e invalidez permanente do mutuário e danos físicos ao imóvel, respeitada a livre escolha do mutuário.
Ler a lei no Planalto -
Lei 15.040/2024, art. 93
O vício não aparente e não declarado não se presume coberto; se houver cobertura para o vício, ela abrange os danos ao bem e os que decorrem dele.
Ler a lei no Planalto -
Lei 15.040/2024, art. 59
As cláusulas de exclusão são interpretadas de forma restritiva, e cabe à seguradora provar os fatos que afastam a cobertura.
Ler a lei no Planalto -
Lei 15.040/2024, arts. 86 e 87
A seguradora tem 30 dias para reconhecer ou recusar a cobertura e, reconhecida, mais 30 dias para pagar.
Ler a lei no Planalto -
Súmula 473 do STJ
O mutuário do SFH não pode ser obrigado a contratar o seguro habitacional com o banco que financia ou com a seguradora indicada por ele.
Ler a súmula no STJ
Documentos que ajudam a entender o caso
Não precisa ter tudo para conversar. A lista serve para você saber o que procurar.
-
Contrato do financiamento
O contrato com o banco, com a cláusula do seguro e o nome da seguradora.
-
Carta de recusa
A resposta da seguradora com o motivo da negativa e o laudo da vistoria.
-
Fotos datadas
Fotos das rachaduras, da infiltração ou do dano, com a data de quando apareceram.
-
Laudo técnico
Laudo de engenheiro sobre a causa do dano, se você já tiver um.
-
Certidão ou laudo médico
Na quitação por morte ou invalidez, a certidão de óbito ou o laudo da invalidez.
Do seu relato até uma decisão informada
Cada etapa explicada antes de acontecer, por escrito e em linguagem clara.
-
Leitura do contrato e da apólice
Identificamos a seguradora, a cobertura contratada e o que a apólice diz sobre danos físicos e vício de construção.
-
Conferência da recusa
Comparamos o motivo da carta com o laudo, com as fotos e com o que a lei permite alegar.
-
Pedido de revisão
Pedimos a revisão da recusa por escrito, com o laudo técnico e o protocolo de cada pedido.
-
Via judicial
Se a negativa se mantiver, a ação pede a cobertura do dano ou a quitação do saldo, com perícia de engenharia quando a causa está em disputa.
O que mais perguntam sobre seguro habitacional negado
Cada resposta é útil lida sozinha.
O seguro habitacional cobre rachadura na casa financiada?
O seguro do SFH cobre danos físicos ao imóvel (Lei 11.977/2009, art. 79), e a discussão costuma ser se a rachadura é vício de construção.
Abrir a página desta perguntaO seguro habitacional quita o financiamento em caso de morte?
A cobertura mínima do seguro do SFH inclui morte e invalidez permanente do mutuário (Lei 11.977/2009, art. 79).
Abrir a página desta perguntaPosso trocar a seguradora do financiamento da casa?
A Lei 11.977/2009 manda o banco aceitar apólice individual que cumpra a cobertura mínima, respeitada a livre escolha do mutuário (art. 79, § 1º).
Abrir a página desta perguntaCalcule e leia antes de decidir
Continue por aqui
Conteúdo do escritório sobre o mesmo assunto, selecionado por proximidade de tema.
- Área de atuação Direito Securitário
- Dúvida No financiamento da casa, posso escolher a seguradora?
- Dúvida A seguradora pode negar o seguro da casa por falta de manutenção?
- Dúvida A seguradora pode negar o seguro empresarial alegando vício da máquina ou do prédio?
- Ferramenta Seguro de Vida Negado: o prazo para cobrar e o que a lei diz sobre a recusa
- Artigo Seguro de Vida no Crédito Rural: Obrigatoriedade, Venda Casada e Seus Direitos
- Serviço Plano de saúde que negou cobertura
- Artigo Pensão por Morte 2026: Guia Completo sobre Direitos e Valores do Benefício
- Artigo Decisão do STJ sobre Juros no Financiamento Imobiliário SFI: Entenda seus Direitos e Reduza sua Dívida
Talvez o seu caso esteja aqui
Conte o que aconteceu e receba uma primeira leitura do escritório
Pelo WhatsApp, com quem atua em direito securitário. Se preferir, o diagnóstico organiza o relato em poucos minutos.
Diagnóstico de direito securitário
Atuação em seguro de vida, prestamista, agrícola, de veículo, habitacional, residencial e empresarial, do produtor rural à família. A leitura parte da apólice, da recusa e da lei em vigor na data do contrato. Responda ao diagnóstico e veja qual serviço trata do seu caso.
