









Direito Securitário
Seguro agrícola negado: o que conferir depois da perda da safra
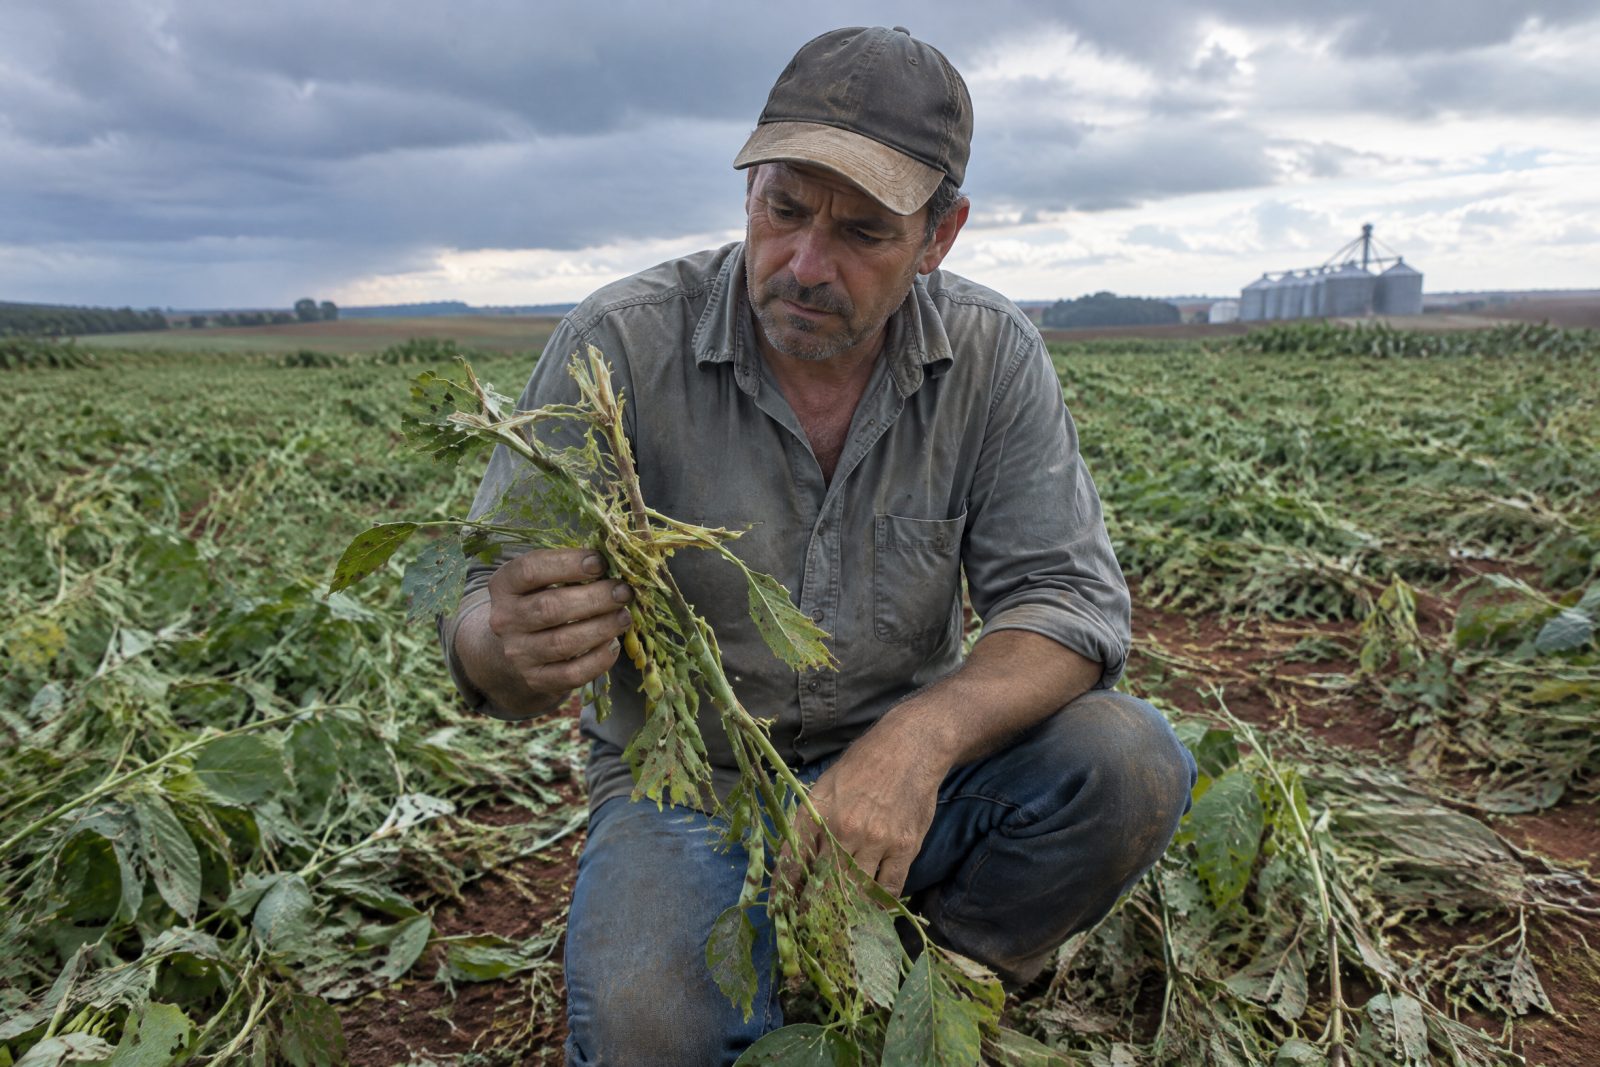
Perda por seca, granizo, geada ou chuva e uma negativa ou indenização menor que a esperada. Veja os prazos da seguradora e o que guardar da lavoura.
O seguro rural tem prazos próprios: a Lei 8.171/1991, com a redação da Lei 15.526/2026, prevê até 15 dias para regular o sinistro que não depende da colheita e até 30 dias para liquidar, contados dos documentos ou da vistoria (art. 56, § 4º). A recusa precisa ser expressa e motivada (Lei 15.040/2024, art. 86, § 6º).
A conta da indenização segue a regra da própria apólice, e as exclusões só valem se estiverem escritas de forma clara (Lei 15.040/2024, art. 59). O Proagro não é seguro privado: é um programa público, com regras próprias (Lei 8.171, art. 59). Por isso, o primeiro passo é saber qual dos dois cobre a lavoura.
Conteúdo informativo, atualizado em .
Situações em que vale olhar o caso com cuidado
Se uma delas descreve o que você está vivendo, os documentos abaixo ajudam na primeira conversa.
-
Seca ou estiagem
A produtividade caiu com a falta de chuva e a seguradora disse que a perda não chegou ao gatilho.
-
Granizo ou excesso de chuva
A lavoura foi atingida e a vistoria apontou uma perda menor que a medida no campo.
-
Geada
A geada queimou a lavoura e a negativa citou manejo ou data de plantio.
-
Indenização menor
O valor pago ficou abaixo da conta da apólice, com produtividade ou preço diferentes.
-
Demora na vistoria
O aviso foi dado e a vistoria ou a resposta não chegaram no prazo.
-
Seguro ligado ao custeio
O seguro veio junto com o crédito rural e o banco cobra a parcela enquanto o sinistro está parado.
As regras que sustentam o caso
Cada ponto traz o link para a norma na fonte oficial.
-
Lei 8.171/1991, art. 56, § 4º
No seguro rural, a lei prevê até 15 dias para a regulação do sinistro que não depende da colheita e até 30 dias para a liquidação, contados dos documentos ou da vistoria.
Ler a lei no Planalto -
Lei 15.040/2024, art. 86, § 6º
A recusa de cobertura deve ser expressa e motivada, e a seguradora não pode inovar o motivo depois.
Ler a lei no Planalto -
Lei 15.040/2024, art. 59
As cláusulas de exclusão são interpretadas de forma restritiva, e cabe à seguradora provar os fatos que afastam a cobertura.
Ler a lei no Planalto -
Lei 10.823/2003, art. 1º, § 5º
Na subvenção ao prêmio do seguro rural, o produtor tem livre escolha da apólice e da seguradora.
Ler a lei no Planalto -
Lei 8.171/1991, art. 59
O Proagro é um programa público que exonera o produtor do custeio e indeniza recursos próprios, com regras diferentes das do seguro privado.
Ler a lei no Planalto
Documentos que ajudam a entender o caso
Não precisa ter tudo para conversar. A lista serve para você saber o que procurar.
-
Apólice e condições
A apólice, as condições gerais e especiais e a lista de documentos que ela exige.
-
Laudo de vistoria
O laudo da seguradora, com a produtividade estimada e a data da vistoria.
-
Registros da lavoura
Notas de insumos, receituário agronômico, data de plantio e o laudo do seu agrônomo, se houver.
-
Fotos e dados do clima
Fotos datadas da lavoura e registros de chuva, geada ou granizo da região.
-
Aviso e resposta
O protocolo do aviso de sinistro e a carta de recusa ou o cálculo da indenização.
-
Contrato do custeio
A cédula do crédito rural, quando o seguro está ligado a ela.
Do seu relato até uma decisão informada
Cada etapa explicada antes de acontecer, por escrito e em linguagem clara.
-
Leitura da apólice e do laudo
Comparamos a conta da seguradora com a regra da apólice: produtividade segurada, nível de cobertura, preço e franquia.
-
Conferência dos prazos
Verificamos as datas do aviso, da vistoria e da resposta pelos prazos da Lei 8.171 e da Lei 15.040/2024.
-
Pedido de revisão
Pedimos a revisão do laudo ou da recusa por escrito, com os registros da lavoura e o protocolo.
-
Via judicial
Se não houver acordo, a ação cobra a diferença da indenização, com perícia agronômica quando a perda está em disputa.
O que mais perguntam sobre seguro agrícola negado
Cada resposta é útil lida sozinha.
Qual o prazo da seguradora para responder o seguro agrícola?
A Lei 8.171/1991 prevê até 15 dias para regular o sinistro que não depende da colheita e até 30 dias para liquidar (art. 56, § 4º).
Abrir a página desta perguntaProagro e seguro agrícola são a mesma coisa?
Não. O Proagro é um programa público (Lei 8.171/1991, art. 59) e o seguro agrícola é um contrato com uma seguradora privada.
Abrir a página desta perguntaA seguradora pode pagar menos do que a apólice prevê no seguro agrícola?
A conta segue a regra da própria apólice, e as cláusulas de exclusão são lidas de forma restritiva (Lei 15.040/2024, art. 59).
Abrir a página desta perguntaCalcule e leia antes de decidir
Artigos sobre seguro agrícola negado
-
03/06/2026
Seguro Agrícola Negado? Seus Direitos e Como Agir no Brasil
O agronegócio brasileiro, pilar fundamental da nossa economia, é uma atividade repleta de desafios. Entre as incertezas climáticas, pragas e flutua...
Ler o artigo -
03/06/2026
Seguro Agrícola Negado em Toledo-PR? Seus Direitos e Como Agir Localmente
Toledo, no oeste do Paraná, é um verdadeiro celeiro do Brasil. Com uma agropecuária pujante, que se destaca na produção de soja, milho, trigo, e ta...
Ler o artigo
Continue por aqui
Conteúdo do escritório sobre o mesmo assunto, selecionado por proximidade de tema.
- Área de atuação Direito Securitário
- Serviço Crédito rural e agronegócio
- Dúvida O seguro residencial cobre vendaval e granizo?
- Dúvida Quanto tempo a seguradora tem para responder o pedido do seguro de vida?
- Ferramenta Seguro Negado por Vendaval ou Granizo: quanto a seguradora deve pagar
- Dúvida A seguradora pode negar o seguro da casa por falta de manutenção?
- Artigo Segurança Jurídica no Agronegócio: Como Proteger sua Fazenda e Evitar Multas e Litígios Custosos
- Artigo Seguro de Vida no Crédito Rural: Obrigatoriedade, Venda Casada e Seus Direitos
- Artigo Plano Safra Negado: Seu Guia Completo para Reverter a Decisão do Banco e Garantir Seu Financiamento
Talvez o seu caso esteja aqui
Conte o que aconteceu e receba uma primeira leitura do escritório
Pelo WhatsApp, com quem atua em direito securitário. Se preferir, o diagnóstico organiza o relato em poucos minutos.
Diagnóstico de direito securitário
Atuação em seguro de vida, prestamista, agrícola, de veículo, habitacional, residencial e empresarial, do produtor rural à família. A leitura parte da apólice, da recusa e da lei em vigor na data do contrato. Responda ao diagnóstico e veja qual serviço trata do seu caso.
