









Direito Securitário
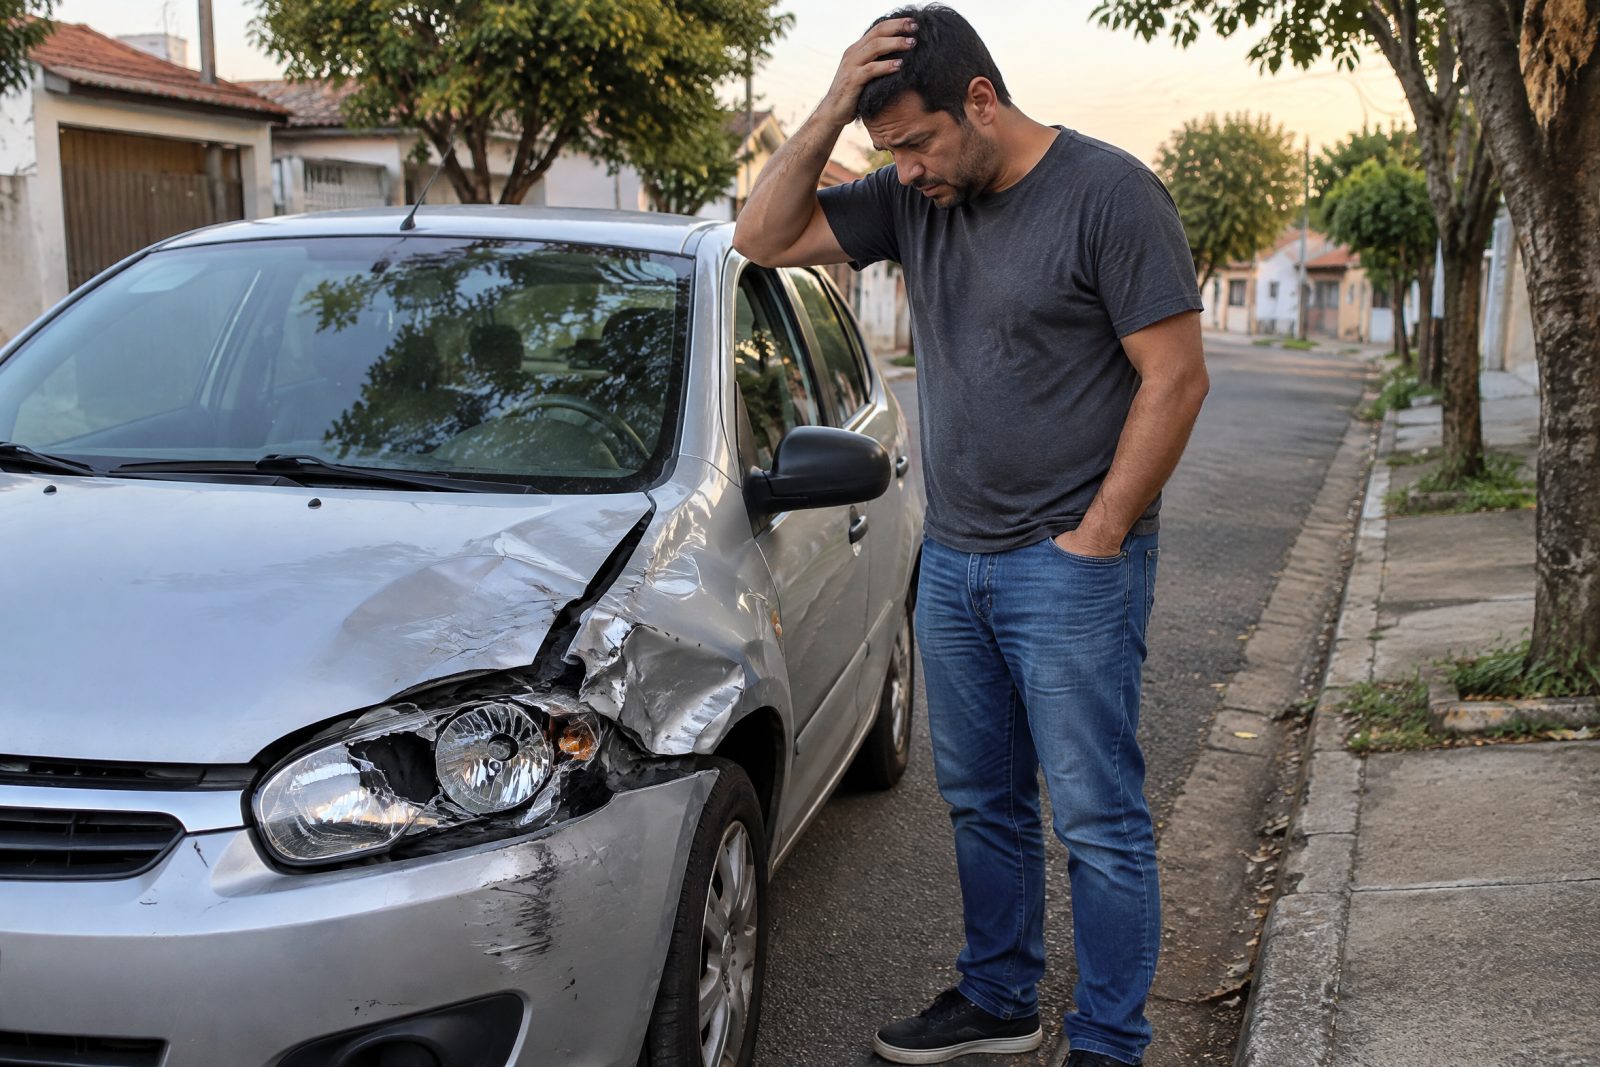
Seguro de automóvel negado: o que a seguradora precisa provar
Colisão, roubo ou perda total e uma recusa por agravamento, aviso tardio, condutor ou veículo transferido. Veja o que a lei exige em cada motivo.
No seguro de automóvel, a perda da cobertura por agravamento do risco exige que o segurado tenha agravado o risco de forma intencional e relevante (Lei 15.040/2024, art. 13). O aviso tardio por culpa leva à perda só dos danos causados pela demora (art. 66, § 2º), e a recusa deve ser expressa e motivada (art. 86, § 6º).
A lei também regula a venda do veículo: a cessão do seguro deixa de valer se não for comunicada à seguradora nos 30 dias posteriores à transferência (art. 109). A Súmula 465 do STJ, anterior à lei nova, dizia que a falta de aviso não exime a seguradora sem efetivo agravamento do risco. Por segurança, comunique a venda por escrito.
Conteúdo informativo, atualizado em .
Situações em que vale olhar o caso com cuidado
Se uma delas descreve o que você está vivendo, os documentos abaixo ajudam na primeira conversa.
-
Colisão com recusa
A seguradora alegou que o condutor agravou o risco no momento do acidente.
-
Roubo ou furto negado
A recusa diz que o veículo estava sem a proteção exigida ou que a versão do segurado tem contradições.
-
Condutor diferente
Quem dirigia não era o condutor principal informado no questionário.
-
Aviso fora do prazo
A negativa cita demora na comunicação do sinistro.
-
Carro vendido ou transferido
O veículo mudou de dono e a seguradora recusou porque não foi avisada.
-
Perda total com valor menor
A indenização saiu abaixo do valor previsto na apólice.
As regras que sustentam o caso
Cada ponto traz o link para a norma na fonte oficial.
-
Lei 15.040/2024, art. 13
O segurado perde a garantia se agravar o risco de forma intencional e relevante, e relevante é o agravamento que aumenta de modo significativo e continuado a probabilidade do sinistro.
Ler a lei no Planalto -
Lei 15.040/2024, art. 66
O segurado deve avisar prontamente a seguradora; se a falta for culposa, perde só o direito à indenização dos danos causados pela omissão.
Ler a lei no Planalto -
Lei 15.040/2024, art. 109
A cessão do seguro deixa de ser eficaz se a transferência do veículo não for comunicada à seguradora nos 30 dias posteriores.
Ler a lei no Planalto -
Lei 15.040/2024, arts. 86 e 88
A recusa deve ser expressa e motivada, e a mora da seguradora gera multa de 2% sobre o valor devido corrigido, além dos juros legais.
Ler a lei no Planalto -
Súmula 465 do STJ
Ressalvado o efetivo agravamento do risco, a seguradora não se exime de indenizar pela transferência do veículo sem prévia comunicação.
Ler a súmula no STJ
Documentos que ajudam a entender o caso
Não precisa ter tudo para conversar. A lista serve para você saber o que procurar.
-
Apólice e questionário
A apólice, as condições gerais e o questionário de perfil respondido na contratação.
-
Carta de recusa
A resposta da seguradora com o motivo e a cláusula citada.
-
Boletim de ocorrência
O boletim de ocorrência do acidente, do roubo ou do furto.
-
Protocolo do aviso
O número e a data em que o sinistro foi comunicado.
-
Fotos e orçamentos
Fotos do veículo e do local, orçamentos e o laudo da vistoria, se houve.
-
Documento da venda
Se o carro foi vendido, o recibo, a transferência e a prova do aviso à seguradora.
Do seu relato até uma decisão informada
Cada etapa explicada antes de acontecer, por escrito e em linguagem clara.
-
Leitura da recusa e da apólice
Comparamos o motivo da carta com a cláusula e com o que a Lei 15.040/2024 permite alegar.
-
Conferência dos fatos
Verificamos o questionário, o boletim, as datas do aviso e o que a seguradora precisa provar.
-
Pedido de reconsideração
Quando cabe, pedimos a revisão da recusa por escrito, com os documentos e o protocolo.
-
Via judicial
Se a negativa se mantiver, a ação cobra a indenização da apólice, com a multa e os juros da mora previstos na lei.
O que mais perguntam sobre seguro de automóvel negado
Cada resposta é útil lida sozinha.
A seguradora pode negar o seguro do carro por agravamento do risco?
Só quando o agravamento foi intencional e relevante (Lei 15.040/2024, art. 13), e é a seguradora que prova o fato que afasta a cobertura (art. 59).
Abrir a página desta perguntaVendi o carro e não avisei a seguradora: o seguro continua valendo?
A Lei 15.040/2024 diz que a cessão do seguro deixa de ser eficaz sem comunicação à seguradora nos 30 dias posteriores à transferência (art. 109).
Abrir a página desta perguntaAvisei o sinistro do carro com atraso: perco a indenização?
Não necessariamente. Na falta culposa, a lei tira só a indenização dos danos causados pela demora (Lei 15.040/2024, art. 66, § 2º).
Abrir a página desta perguntaCalcule e leia antes de decidir
Continue por aqui
Conteúdo do escritório sobre o mesmo assunto, selecionado por proximidade de tema.
- Área de atuação Direito Securitário
- Dúvida A embriaguez tira a cobertura do seguro de vida?
- Serviço Cobranças indevidas
- Ferramenta Seguro de Vida Negado: o prazo para cobrar e o que a lei diz sobre a recusa
- Artigo Seguro Agrícola Negado? Seus Direitos e Como Agir no Brasil
- Artigo Seguro Agrícola Negado em Toledo-PR? Seus Direitos e Como Agir Localmente
- Dúvida Qual o prazo da seguradora para responder o seguro agrícola?
- Dúvida Fui negativado sem aviso. Isso é permitido?
- Artigo Juros Abusivos em Financiamento em Toledo/PR: Como Revisar seu Contrato de Veículo.
Talvez o seu caso esteja aqui
Conte o que aconteceu e receba uma primeira leitura do escritório
Pelo WhatsApp, com quem atua em direito securitário. Se preferir, o diagnóstico organiza o relato em poucos minutos.
Diagnóstico de direito securitário
Atuação em seguro de vida, prestamista, agrícola, de veículo, habitacional, residencial e empresarial, do produtor rural à família. A leitura parte da apólice, da recusa e da lei em vigor na data do contrato. Responda ao diagnóstico e veja qual serviço trata do seu caso.
