 1.png)
Seguro Agrícola Negado? Seus Direitos e Como Agir no Brasil
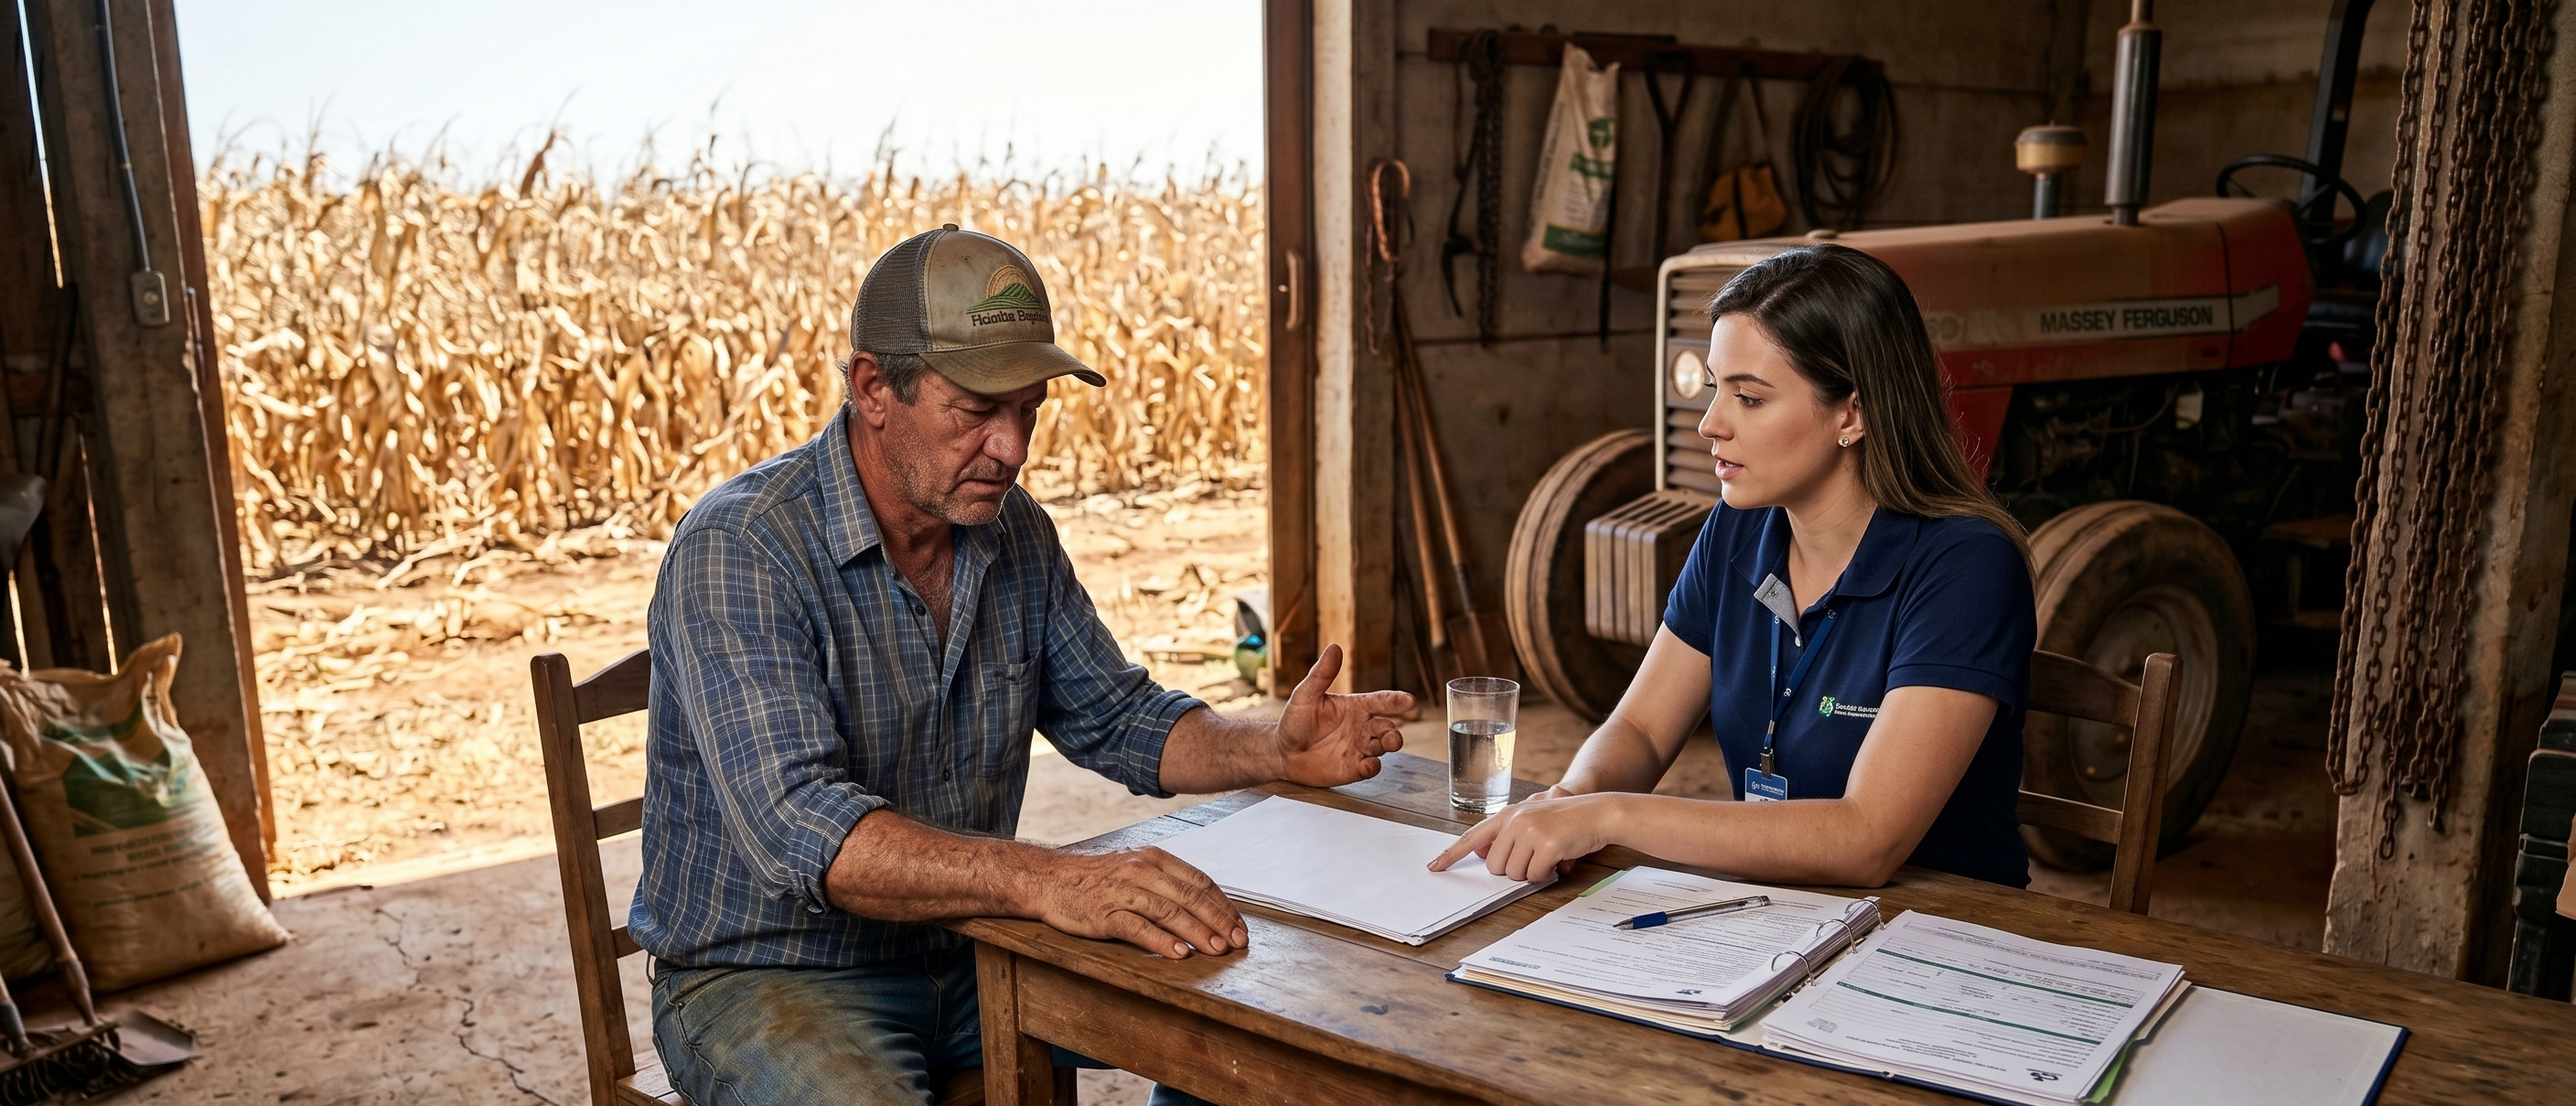
O agronegócio brasileiro, pilar fundamental da nossa economia, é uma atividade repleta de desafios. Entre as incertezas climáticas, pragas e flutuações de mercado, o seguro agrícola surge como um escudo protetor para o produtor rural. Contudo, a segurança esperada pode ser abalada quando a seguradora nega o pagamento da indenização. Essa situação, infelizmente comum, gera não apenas prejuízos financeiros, mas também grande frustração e insegurança. Mas o que fazer quando a proteção prometida falha? Este guia completo desvenda os seus direitos e o caminho a seguir para garantir a justa indenização, transformando a adversidade em uma oportunidade de reafirmar a sua segurança jurídica.
Entendendo o Seguro Agrícola e a Negativa de Sinistro
O seguro agrícola é um contrato que visa proteger o produtor rural contra perdas decorrentes de fenômenos naturais, pragas, doenças ou outros eventos adversos que afetem a produção. Ele é uma ferramenta essencial para a estabilidade financeira no campo, mitigando riscos e garantindo a continuidade das atividades. No entanto, a negativa de pagamento de um sinistro pode ocorrer por diversas razões, desde a interpretação de cláusulas contratuais até a falta de documentação adequada.
É crucial compreender que a relação entre segurado e seguradora é regida por princípios como a boa-fé e a transparência. A Lei nº 15.040/2024, por exemplo, trouxe avanços significativos, exigindo maior clareza nas cláusulas contratuais e estabelecendo prazos para análise e pagamento de indenizações. Conhecer essa legislação é o primeiro passo para defender seus direitos.
Principais Motivos para a Negativa de Indenização
As seguradoras podem negar o pagamento da indenização com base em diferentes argumentos. É fundamental estar ciente dos mais comuns para poder contestá-los eficazmente:
- Descumprimento de Cláusulas Contratuais: Muitas vezes, a negativa ocorre por suposta violação de alguma condição da apólice, como o não cumprimento de Zoneamento Agrícola de Risco Climático (ZARC), plantio fora da janela recomendada ou falha na comunicação de agravamento de risco.
- Falta de Documentação: A ausência ou incompletude de documentos exigidos pela seguradora para comprovar o sinistro é um motivo frequente.
- Divergência na Perícia: A seguradora pode apresentar uma avaliação de perdas diferente daquela constatada pelo produtor, resultando em uma indenização menor ou na negativa total.
- Exclusões de Cobertura: Cláusulas de exclusão mal interpretadas ou pouco claras podem ser usadas para justificar a negativa. A nova Lei nº 15.040/2024 busca coibir abusos nesse sentido, exigindo que as exclusões sejam descritas de forma inequívoca.
- Agravamento do Risco Não Comunicado: Se o produtor não informar à seguradora sobre alterações que aumentem o risco da lavoura, a indenização pode ser negada.
Em qualquer um desses cenários, é essencial que a seguradora apresente uma justificativa formal e detalhada para a negativa. Essa justificativa será a base para a sua contestação.
Seu Direito de Contestar: O Caminho para a Indenização
Receber a negativa de uma indenização não significa o fim da linha. O produtor rural tem o direito de contestar a decisão da seguradora, buscando a reparação justa. O processo de contestação envolve etapas administrativas e, se necessário, judiciais.
Passo a Passo para Contestar a Negativa
- Analise Detalhadamente a Apólice: Revise todas as cláusulas do seu contrato de seguro, especialmente aquelas relacionadas às coberturas, exclusões e deveres do segurado. Verifique se a justificativa da seguradora realmente se aplica ao seu caso.
- Reúna Todas as Provas: Documente exaustivamente o sinistro. Isso inclui laudos agronômicos, fotos, vídeos, notas fiscais de insumos, comprovantes de plantio, relatórios meteorológicos, e-mails e qualquer outra comunicação com a seguradora. Quanto mais provas, mais forte será seu caso.
- Solicite a Reanálise Administrativa: Apresente um recurso administrativo à seguradora, contestando a negativa e anexando todas as provas e argumentos jurídicos que sustentam seu pedido. A Lei nº 15.040/2024 estabelece prazos para a seguradora responder à sua proposta e analisar o sinistro.
- Busque Orientação Jurídica Especializada: Um advogado com experiência em direito agrário e seguros pode analisar seu caso, identificar falhas na negativa da seguradora e orientá-lo sobre as melhores estratégias. A atuação de um profissional qualificado é fundamental para aumentar suas chances de sucesso. Fale com nossos especialistas.
- Acione os Órgãos Reguladores: Caso a seguradora mantenha a negativa após o recurso administrativo, você pode registrar uma reclamação junto à Superintendência de Seguros Privados (SUSEP), órgão que fiscaliza o mercado de seguros no Brasil.
- Ação Judicial: Se todas as tentativas administrativas falharem, a via judicial é o próximo passo. Com o suporte de um advogado, você poderá ingressar com uma ação para buscar a indenização devida, além de possíveis perdas e danos.
Lembre-se que o prazo para buscar a via judicial é de 1 ano, contado a partir da data em que você recebeu a recusa formal e motivada da seguradora. Não deixe para depois, pois o tempo pode ser um fator crucial.
A Importância da Lei nº 15.040/2024 e Seus Impactos
A recente Lei nº 15.040/2024 representa um marco importante para o setor de seguros no Brasil, trazendo maior segurança jurídica para os segurados, incluindo os produtores rurais. Entre as principais mudanças, destacam-se:
- Clareza nas Cláusulas: A lei exige que as exclusões de cobertura sejam descritas de forma clara e inequívoca, evitando ambiguidades que poderiam ser usadas contra o segurado.
- Prazos para Análise e Pagamento: Foram estabelecidos prazos para a seguradora analisar propostas e sinistros, com penalidades em caso de descumprimento. Isso agiliza o processo e protege o produtor contra a morosidade.
- Proibição de Cancelamento Unilateral: A seguradora não pode mais cancelar o contrato no meio da safra de forma unilateral e sem aviso prévio, garantindo a proteção do produtor no momento mais crítico.
- Responsabilidade em Caso de Transferência: Se a seguradora transferir o contrato para outra empresa, a original continua responsável solidariamente em determinadas situações, oferecendo uma camada extra de segurança.
Essas mudanças fortalecem a posição do produtor rural, tornando o ambiente contratual mais justo e transparente. É fundamental que o produtor esteja ciente dessas novas regras para exercer plenamente seus direitos.
FAQ: Perguntas Frequentes sobre Negativa de Seguro Agrícola
A seguradora pode negar o seguro agrícola por qualquer motivo?
Não. A negativa deve ser formal, motivada e baseada nas condições da apólice e na legislação vigente. Cláusulas abusivas ou interpretações unilaterais podem ser contestadas judicialmente.
Qual o prazo para a seguradora pagar a indenização após a aprovação do sinistro?
Após reconhecer a cobertura, a seguradora tem 30 dias para efetuar o pagamento. Em caso de atraso, são aplicadas multas, correção monetária e juros.
Posso iniciar a colheita antes da vistoria da seguradora?
Não é recomendável. Iniciar a colheita sem a vistoria prévia da seguradora pode comprometer seu direito à indenização, pois dificulta a comprovação das perdas. Sempre comunique o sinistro e aguarde as orientações da seguradora.
O que é o ZARC e como ele afeta meu seguro?
O Zoneamento Agrícola de Risco Climático (ZARC) indica os períodos e as culturas mais adequadas para o plantio em cada região, considerando os riscos climáticos. O não cumprimento do ZARC pode ser um motivo para a negativa do seguro, pois indica um risco maior assumido pelo produtor.
Preciso de um advogado para contestar a negativa do seguro?
Embora não seja obrigatório na fase administrativa, a orientação de um advogado especializado é altamente recomendável. Ele poderá analisar a apólice, reunir as provas, elaborar o recurso e representá-lo em todas as etapas, inclusive judicialmente, aumentando significativamente suas chances de sucesso. Entre em contato conosco para uma avaliação.
Conclusão: Protegendo seu Patrimônio no Campo
A negativa de pagamento do seguro agrícola é um revés que pode desestabilizar a produção rural. No entanto, o produtor não está desamparado. Com conhecimento dos seus direitos, a documentação correta e o suporte jurídico adequado, é possível reverter essa situação e garantir a indenização devida. A Lei nº 15.040/2024 reforça a necessidade de transparência e justiça nas relações securitárias, oferecendo novas ferramentas para a defesa do produtor.
Não aceite uma negativa injusta. Busque seus direitos, proteja seu patrimônio e assegure a continuidade do seu trabalho no campo. A Borille & Schaefer Advogados está pronta para oferecer a assistência jurídica especializada que você precisa para navegar por esse processo e alcançar a justiça. Fale conosco hoje mesmo e garanta a segurança que seu agronegócio merece.
Referências:
Publicado em: 03/06/2026
Artigos & Blog: Direito, Estratégias e Soluções para o Seu Negócio

A Importância da Documentação em Empréstimos e Operações Bancárias
A realização de empréstimos e operações bancárias faz parte da rotina financeira de milhões de brasileiros. No entanto, a facilidade de acesso ao crédito muitas vezes...
Leia mais
Empréstimos em Toledo-PR: A Importância de Analisar a Documentação Bancária
A economia pujante de Toledo-PR, impulsionada pelo forte agronegócio e por um comércio local em constante expansão, faz com que a busca por crédito seja uma realidade diária....
Leia mais
Limite Legal de Cobrança de Cartão de Crédito: Entenda Seus Direitos e Como s...
O endividamento bancário é uma realidade que tira o sono de milhões de brasileiros, especialmente quando o assunto envolve a fatura no final do mês. Entender o limite legal de...
Leia mais
Limite Legal de Cobrança de Cartão de Crédito em Toledo: Proteja Seu Patrimôn...
O município de Toledo, no oeste do Paraná, é reconhecido nacionalmente pela sua força econômica, impulsionada pelo agronegócio e por um comércio local vibrante. No entanto,...
Leia mais
Empréstimo Consignado Feito Sem Autorização: Guia Completo de Como Cancelar e...
Descobrir um empréstimo consignado feito sem autorização é uma surpresa desagradável que afeta milhares de aposentados, pensionistas e servidores públicos todos os meses no...
Leia mais
Empréstimo Consignado Não Autorizado em Toledo: Como Proteger Sua Aposentadoria
Aposentados e pensionistas de Toledo, no Paraná, têm relatado um problema cada vez mais comum e assustador. O empréstimo consignado feito sem autorização vem esvaziando...
Leia mais
