









Direito Securitário
Seguro empresarial negado: quando a empresa parou e a apólice não pagou
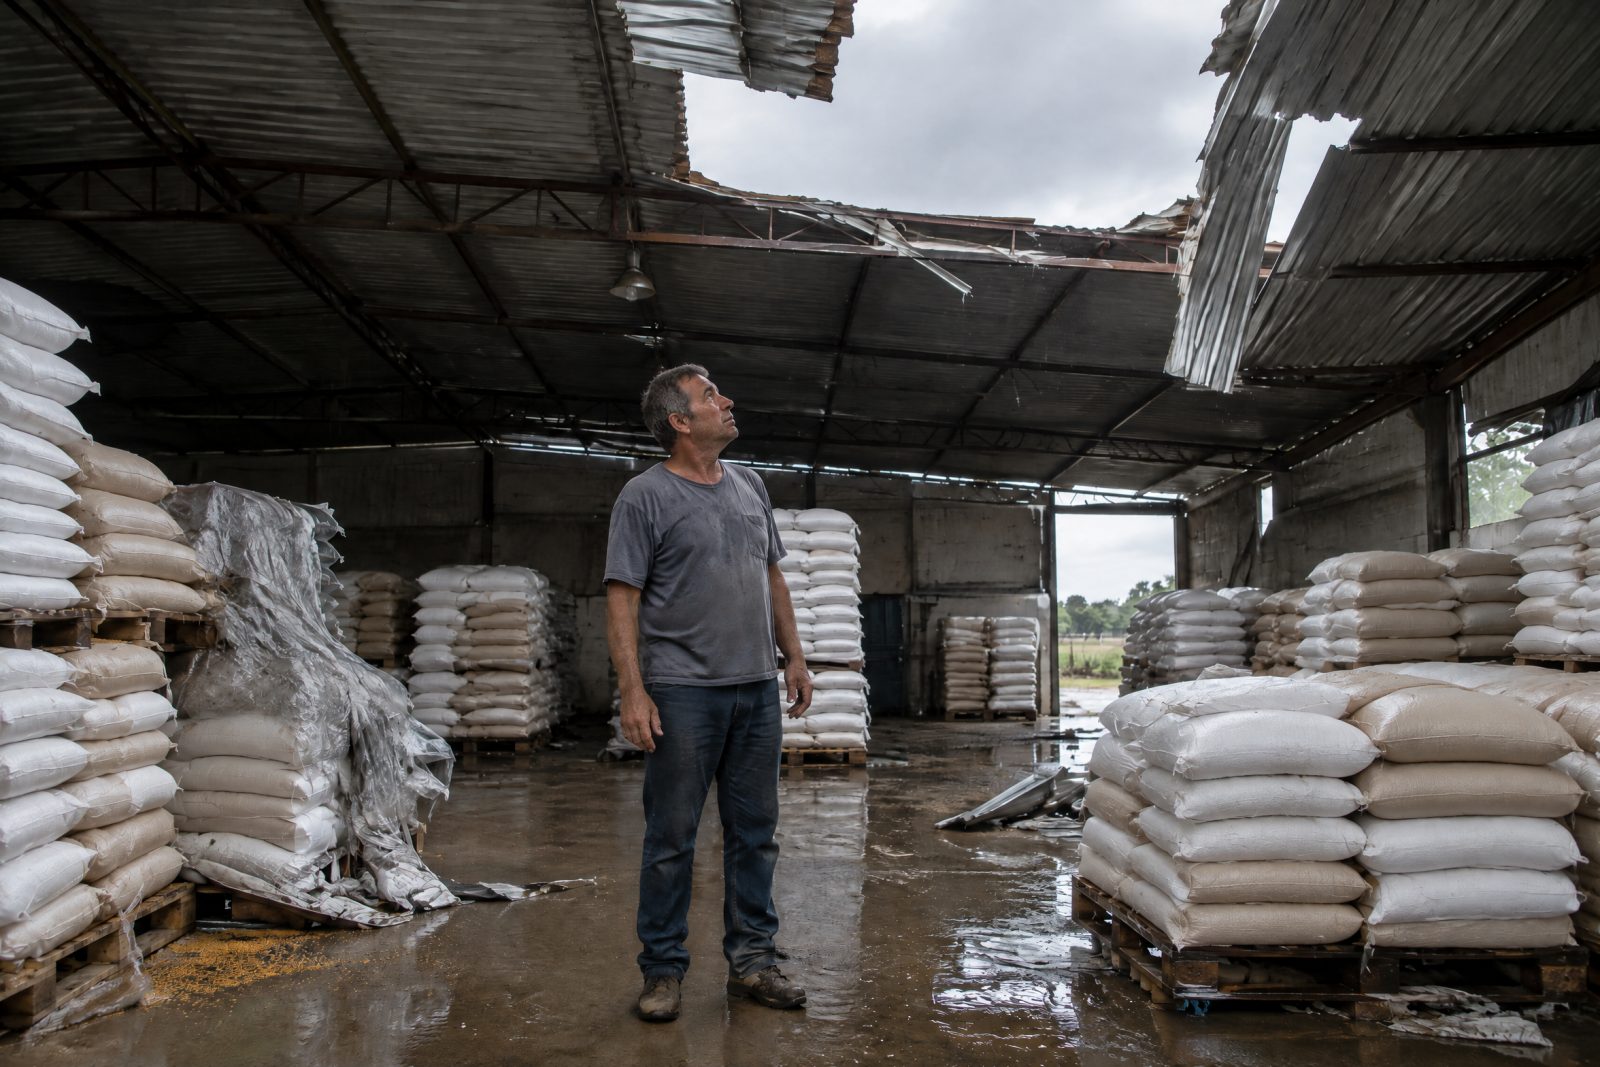
Galpão, loja, estoque ou máquinas atingidos e uma recusa por exclusão, vício ou rateio. Veja o que a lei exige da seguradora no seguro de dano.
O seguro empresarial é um seguro de dano regido pela Lei 15.040/2024: a exclusão precisa estar escrita de forma clara e inequívoca (art. 9º, § 1º), o rateio na perda parcial só vale se previsto e exemplificado na apólice (art. 91), e a recusa precisa ser expressa e motivada (art. 86, § 6º).
Quando a seguradora alega defeito anterior do bem, a lei diz que a simples inspeção prévia de riscos empresariais não autoriza presumir que a empresa conhecia o vício (art. 93, § 2º). Em seguros de apuração mais complexa, a autoridade pode fixar um prazo maior para a resposta, limitado a 120 dias (art. 86, § 5º).
Conteúdo informativo, atualizado em .
Situações em que vale olhar o caso com cuidado
Se uma delas descreve o que você está vivendo, os documentos abaixo ajudam na primeira conversa.
-
Incêndio no galpão ou na loja
O fogo atingiu o estoque ou as instalações e a recusa citou causa elétrica ou exclusão.
-
Vendaval no barracão
A cobertura foi arrancada e a seguradora negou ou aplicou desconto na indenização.
-
Quebra de máquina
A máquina parou e a negativa diz que o problema é desgaste ou vício anterior.
-
Roubo de estoque
A mercadoria foi levada e a seguradora questionou o valor ou a proteção do local.
-
Rateio na indenização
A indenização veio menor porque o valor segurado seria inferior ao dos bens.
-
Lucros cessantes negados
A empresa ficou parada e a cobertura de perda de receita foi recusada.
As regras que sustentam o caso
Cada ponto traz o link para a norma na fonte oficial.
-
Lei 15.040/2024, arts. 9º, § 1º, e 48, § 1º
As exclusões precisam ser descritas de forma clara e inequívoca, e as cláusulas de perda de direito precisam vir com destaque, sob pena de nulidade.
Ler a lei no Planalto -
Lei 15.040/2024, art. 91
Na perda parcial, não há rateio por seguro contratado abaixo do valor do bem, salvo previsão no contrato, que deve exemplificar a fórmula do cálculo.
Ler a lei no Planalto -
Lei 15.040/2024, art. 93, § 2º
A simples inspeção prévia pela seguradora de riscos de atividades empresariais não autoriza presumir que a empresa conhecia o vício.
Ler a lei no Planalto -
Lei 15.040/2024, art. 86
A seguradora tem 30 dias para reconhecer ou recusar a cobertura, prazo que a autoridade pode ampliar em seguros complexos, com teto de 120 dias, e a recusa deve ser expressa e motivada.
Ler a lei no Planalto -
Lei 15.040/2024, art. 59
As cláusulas de exclusão são interpretadas de forma restritiva, e cabe à seguradora provar os fatos que afastam a cobertura.
Ler a lei no Planalto
Documentos que ajudam a entender o caso
Não precisa ter tudo para conversar. A lista serve para você saber o que procurar.
-
Apólice e condições
A apólice, as condições gerais e especiais e o questionário de risco respondido.
-
Carta de recusa ou cálculo
A resposta da seguradora com o motivo ou a conta da indenização.
-
Relatório de inspeção
O relatório da inspeção feita pela seguradora antes da contratação, se houve.
-
Inventário e notas
O inventário do estoque, as notas fiscais e o registro contábil dos bens atingidos.
-
Laudos e boletins
Laudo do Corpo de Bombeiros, boletim de ocorrência ou laudo técnico da máquina.
-
Faturamento do período
Na perda de receita, o faturamento antes e depois do sinistro.
Do seu relato até uma decisão informada
Cada etapa explicada antes de acontecer, por escrito e em linguagem clara.
-
Leitura da apólice e da recusa
Comparamos o motivo ou a conta da seguradora com as coberturas, as exclusões e a forma como estão escritas.
-
Conferência técnica
Cruzamos o laudo da seguradora com o inventário, as notas e o relatório de inspeção prévia.
-
Pedido de revisão
Pedimos a revisão por escrito, com os documentos contábeis e o protocolo.
-
Via judicial
Se a negativa se mantiver, a ação cobra a indenização ou a diferença, com perícia contábil ou de engenharia quando necessário.
O que mais perguntam sobre seguro empresarial negado
Cada resposta é útil lida sozinha.
A seguradora pode negar o seguro empresarial alegando vício da máquina ou do prédio?
O vício não aparente não se presume coberto, mas a inspeção prévia não prova que a empresa conhecia o defeito (Lei 15.040/2024, art. 93).
Abrir a página desta perguntaA seguradora pode aplicar rateio no seguro empresarial?
Na perda parcial, só se o rateio estiver previsto na apólice, com a fórmula do cálculo exemplificada (Lei 15.040/2024, art. 91).
Abrir a página desta perguntaQual o prazo da seguradora para responder o seguro empresarial?
A regra é de 30 dias da reclamação com os documentos, e a autoridade pode fixar até 120 dias em seguros complexos (Lei 15.040/2024, art. 86).
Abrir a página desta perguntaCalcule e leia antes de decidir
Continue por aqui
Conteúdo do escritório sobre o mesmo assunto, selecionado por proximidade de tema.
- Área de atuação Direito Securitário
- Dúvida O que é rateio no seguro residencial e quando ele vale?
- Dúvida A seguradora pode pagar menos do que a apólice prevê no seguro agrícola?
- Dúvida O seguro residencial cobre vendaval e granizo?
- Artigo Seguro Agrícola Negado? Seus Direitos e Como Agir no Brasil
- Serviço Cobranças indevidas
- Artigo Nome Sujo Indevidamente em Toledo-PR: Guia Completo para Limpar e Reaver Danos Morais
- Ferramenta Seguro de Vida Negado: o prazo para cobrar e o que a lei diz sobre a recusa
- Artigo Seguro Agrícola Negado em Toledo-PR? Seus Direitos e Como Agir Localmente
Talvez o seu caso esteja aqui
Conte o que aconteceu e receba uma primeira leitura do escritório
Pelo WhatsApp, com quem atua em direito securitário. Se preferir, o diagnóstico organiza o relato em poucos minutos.
Diagnóstico de direito securitário
Atuação em seguro de vida, prestamista, agrícola, de veículo, habitacional, residencial e empresarial, do produtor rural à família. A leitura parte da apólice, da recusa e da lei em vigor na data do contrato. Responda ao diagnóstico e veja qual serviço trata do seu caso.
